一、摘要
随着全球能源转型加速推进、极端天气事件频发以及电力系统对韧性、灵活性和经济性要求的持续提升,微电网储能行业在2025年进入规模化发展与商业化成关键期。本报告基于市场信息咨询与调查方法,系统梳理2025年微电网储能行业的市场规模、技术路线、竞争格局、政策环境、应用场景及发展趋势,旨在为能源企业、投资机构、政府决策部门提供客观、详实的数据支持与战略参考。
二、研究背景与方法
2.1 研究背景
- 全球碳中和目标下可再生能源渗透率快速提升,分布式能源与微电网成为新型电力系统的重要组成部分。
- 储能技术成本持续下降,锂离子电池、钠离子电池、液流电池及氢储能等多技术路线并行发展。
- 2025年多国电网韧性政策、虚拟电厂(VPP)机制及电力市场化改革为微电网储能创造新收益模式。
2.2 研究方法
- 一手调研:深度访谈30+行业专家、微电网集成商、储能系统供应商及终端用户。
- 二手调研:分析权威数据库、上市公司财报、各国能源部门统计及行业白皮书。
- 数据模型:采用自下而上(Bottom-up)与自上而下(Top-down)结合的方法进行市场规模测算。
- 调研覆盖区域:中国、北美、欧洲、亚太(日韩澳)、中东及非洲。
三、2025年微电网储能市场规模与预测
3.1 全球市场规模
据调研统计,2025年全球微电网储能新增装机容量预计达到12.8GWh,同比增长约38%;市场规模(含系统集成、EPC及软件服务)约为215亿美元,2022—2025年复合年增长率(CAGR)为32.7%。
3.2 区域市场结构
- 亚太地区:占比45%,中国、日本、澳大利亚为主要增长引擎,其中中国因新型储能政策与离网微电网需求,新增装机达5.2GWh。
- 北美地区:占比28%,美国为主导,数据中心、偏远社区及军事微电网项目推动增长。
- 欧洲地区:占比18%,德国、英国、意大利在工商业与社区微电网领域表现突出。
- 中东及非洲:占比9%,离网光伏+储能微电网在矿业、海岛及乡村电气化中加速部署。
3.3 细分场景市场规模
| 应用场景 | 2025年新增装机(MWh) | 市场份额 |
|----------|------------------------|----------|
| 工商业微电网 | 4,200 | 32.8% |
| 偏远/离网微电网 | 3,600 | 28.1% |
| 社区/园区微电网 | 2,500 | 19.5% |
| 军事与关键基础设施 | 1,400 | 10.9% |
| 海岛及海上平台 | 1,100 | 8.6% |
| 合计 | 12,800 | 100% |
四、技术路线与成本分析
4.1 主流储能技术对比
| 技术类型 | 能量密度 | 循环寿命 | 2025年系统成本(美元/kWh) | 适用场景 |
|----------|----------|----------|----------------------------|----------|
| 磷酸铁锂电池 | 中 | 6,000—8,000次 | 180—250 | 工商业、社区、离网 |
| 钠离子电池 | 中低 | 3,000—5,000次 | 150—200 | 低温、低成本离网 |
| 全钒液流电池 | 低 | 15,000次以上 | 350—450 | 长时储能、大型微电网 |
| 氢储能 | 低 | 10,000次以上 | 500—700 | 季节性储能、海岛 |
| 超级电容 | 高功率 | 100,000次以上 | 高 | 短时高频调节 |
4.2 成本下降趋势
- 2025年锂电池储能系统成本较2020年下降约35%,主要得益于电芯产能扩张与PCS集成优化。
- 钠离子电池在低速电动车及备用电源领域形成替代,但微电网储能标段尚未大规模应用。
- 液流电池在4小时以上长时储能场景中经济性显现,初始投资仍为锂电的1.5—2倍。
五、产业链与竞争格局
5.1 产业链结构
- 上游:电芯(宁德时代、比亚迪、LG新能源、Fluence)、PCS(阳光电源、SMA、华为)、BMS/EMS(国电南瑞、施耐德电气)。
- 中游:微电网储能系统集成商(Tesla、Schneider Electric、GE Grid Solutions、南瑞继保、特变电工)。
- 下游:微电网运营商、能源服务公司(ESCO)、电力用户及政府项目业主。
5.2 主要厂商动态
- Tesla:2025年推出新一代Megapack微电网解决方案,集成AI调度,北美市场份额提升至22%。
- 宁德时代:发布“零辅源”微电网储能系统,主打光储直柔,国内矿区与海岛项目落地超200MWh。
- 阳光电源:携手澳洲合作伙伴部署多个社区微电网,2025年海外储能出货中微电网占比达28%。
- Fluence:数字化平台+储能硬件捆绑,在欧洲工商业微电网市场占据领先。
5.3 竞争格局特点
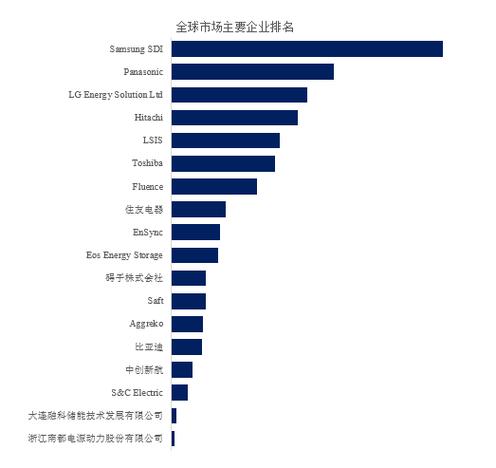
- 市场份额较为分散,前十家企业合计占比约58%(2025年)。
- 软件与能量管理平台成为差异化竞争关键,AI预测与需求响应能力溢价显著。
- 垂直整合趋势增强:电芯企业向下游系统集成延伸,集成商向运营服务拓展。
六、政策与市场驱动因素
6.1 主要国家/地区政策
- 中国:新版《微电网管理办法》明确并网/离网标准,鼓励“源网荷储”一体化,多省给予储能容量补偿。
- 美国:IRA法案储能ITC延续至2032年,微电网可享受30%投资税收抵免。
- 欧盟:REPowerEU计划支持100个可再生能源社区微电网项目,并简化审批。
- 澳大利亚:ARENA资助偏远微电网项目,各州推行“社区电池+微电网”模式。
6.2 经济性驱动
- 峰谷套利:工商业微电网储能IRR达12—18%(2025年)。
- 需量电费管理:北美工商业项目可减少需量电费30—50%。
- 柴油替代:离网微电网全生命周期成本已低于柴油发电的60%。
- 虚拟电厂(VPP):聚合微电网储能参与电力市场,创造辅助服务收益。
七、市场挑战与风险
- 标准体系不统一:各国微电网并网标准、储能安全规范差异显著。
- 商业模式可持续性:部分项目依赖补贴,电力市场准入限制仍存。
- 供应链波动:锂、钴、钒等原材料价格波动影响投资决策。
- 安全问题:储能火灾事故引发保险费率上升与社区阻力。
- 技术复杂度:多能互补微电网优化调度仍面临算法与数据挑战。
八、趋势展望(2025—2030)
- 从示范走向规模化:全球微电网储能新增装机有望在2030年突破50GWh,CAGR约36%。
- AI与数字孪生深度渗透:AI功率预测、数字孪生调度将成为标配,提升能效8—15%。
- “储能即服务”(ESaaS)模式兴起:用户零初始投资,按需付费。
- 长时储能与微电网耦合:液流电池、氢储能将在4小时以上场景扩大份额。
- 绿氢微电网:构建“光—储—氢—用”闭环,促进跨季节平衡。
- 政策+市场双轮驱动:容量市场、辅助服务市场和碳交易将为微电网储能提供多元化收入。
九、结论与建议
结论:2025年是微电网储能行业从政策驱动向市场驱动转型的关键年,亚太、北美和欧洲占据主要市场,技术路线多元化、成本持续优化。行业竞争聚焦系统集成与数字平台,应用场景以工商业、离网和社区为主。
建议:
- 投资者:关注具备软硬件一体化能力的系统集成商及长期储能技术企业。
- 企业:构建本地化服务能力,参与电力市场规则设计,提升项目可融资性。
- 政府:细化微电网并网标准,建立储能容量补偿机制,推动VPP试点。
十、数据来源及说明
本报告数据基于2023—2025年市场调研及多源交叉验证,综合监管披露、企业公告及行业渠道获取。所涉历史与预测数据仅供决策参考,市场规模按当年汇率统一计算,部分标段价格为信息价含参考段。